

Reaktif Verimliliğini Karlılığa Dönüştürmek için Tesis Düzeyinde Bir Yöntem
Yükselen altın fiyatı, birçok operasyonel sapmayı gizler. Reaktif üretim hattı, bir tesisin ölçebileceği ve değiştirebileceği birkaç maliyet kaleminden biridir.
AngloGold Ashanti'nin 2026 3. çeyrek güncellemesi, mevcut fiyatlarla altın madenciliği ekonomisine dair net bir tablo sunuyor: Ortalama gerçekleşen fiyat bir yıl öncesine göre 3,490 ABD doları/ons'tan 4,239 ABD doları/ons'a, tümleşik sürdürülebilir maliyet ise 1,720 ABD doları/ons'tan 2,170 ABD doları/ons'a yükseldi. Fiyatlar maliyetlerden daha hızlı arttı, ancak telif hakları, yakıt ve sermaye yoğunluğu da yükseldi. Bir tesis işletmecisi için faydalı yanıt, makro bir bakış açısı değil; reaktif verimliliğini, tümleşik sürdürülebilir maliyet çizgisiyle karşılaştırılabilen ons başına maliyet rakamına dönüştüren bir yöntemdir.
Önemli Noktalar
- Gerçekleşen fiyat yıllık bazda %21 arttı. 3,490 ABD doları/ons'tan 4,239 ABD doları/ons'a yükseldi.
- AISC'nin de yükselişi başladı: Fiyata bağlı telif hakları, yakıt ve sermaye yoğunluğu nedeniyle ons başına 2,170 ABD doları (önceki fiyatı 1,720 ABD dolarıydı).
- Üretim düştü 768,000 ons'tan 696,000 ons'a düştü, yani ons başına maliyet, daha az ons üzerinden sabit maliyeti karşıladı.
- Serbest nakit akışı düştü Sermaye harcamaları 388 milyon dolardan 563 milyon dolara yükselirken, rakam 920 milyon dolardan 722 milyon dolara çıktı.
- Reaktiflerin etkinliği ölçülebilir. Yan reaksiyonlar, aşırı doz ve Karbon İnce toz halindeki malzemeler, kg/t cinsinden ölçülebilen ve ons başına maliyete dönüştürülebilen üç kayıp kanalından oluşur.
- Fiyat maskesinin kaymasına izin vermeyin. Yüksek altın fiyatı, döngü tersine dönene kadar artan tüketim eğilimini göz ardı etmeyi kolaylaştırır.
| metrik | Q3 2026 | Q3 2025 |
|---|---|---|
| Gerçekleşen altın fiyatı | 4,239 ABD doları/ons | 3,490 ABD doları/ons |
| AISC | 2,170 ABD doları/ons | 1,720 ABD doları/ons |
| FAVÖK | US $ 1,568m | US $ 1,400m |
| üretim | 696,000 oz | 768,000 oz |
| Serbest nakit akışı | US $ 722m | US $ 920m |
| Sermaye artırımı | US $ 563m | US $ 388m |
Dönem boyunca birim maliyetlere fiyat bağlantılı telif hakları eklenmiştir. Kaynak: Şirketin 2026 3. Çeyrek güncellemesi, 5 Kasım 2026. Yukarıdaki tüm rakamlar şirket tarafından açıklanan rakamlardır; yayıncı tarafından herhangi bir tesis maliyeti tahmini yapılmamıştır.
1. Fiyat artışının, azalan tüketim için neden yetersiz bir bahane olduğu
Gerçekleşen fiyat yıllık %21 arttığında, bir tesis birim maliyetindeki önemli bir artışı karşılayabilir ve yine de sağlıklı bir kar marjı bildirebilir. İşte tam da bu durumda operasyonel disiplin gevşer: aşırı dozlama görünmez hale gelir, karbon telafisi rutin bir işlem olarak kabul edilir ve ton başına artan reaktif harcaması ölçülmek yerine cevhere atfedilir.
2026'nın 3. çeyrek rakamları bunun neden riskli olduğunu gösteriyor. AISC ons başına 450 ABD doları artarken üretim 768,000 ons'tan 696,000 ons'a düştü, bu nedenle sabit maliyet daha az ons'a yayıldı. Sermaye harcamaları 388 milyon ABD dolarından 563 milyon ABD dolarına çıktığı için, EBITDA artmasına rağmen serbest nakit akışı düştü. Fiyata bağlı telif hakları, yakıt ve sermaye yoğunluğu büyük ölçüde bir tesis metalürjistinin kontrolü dışındadır; reaktif verimliliği ise kontrol altındadır.
2. Nicel olarak ölçülmesi gereken üç reaktif kaybı kanalı
2.1 Yan reaksiyonlar ve safsızlık talebi
Fazla miktarda NaOH ve Na₂CO₃, bakır ve arsenik mineralleri ve yüksek oranda çözünmeyen maddeler, altını çözmeden reaktifi tüketir. Düşük çözünmeyen madde içeriğine sahip yüksek saflıkta bir NaCN briketi bu kaybı azaltır ve parti COA'sı bunu ölçmek için referans olarak kullanılır.
2.2 Çözünme platosundan sonra aşırı doz kullanımı
Düz ve sürekli besleme, çözünme eğrisinin düzleştiği son saatlerde reaktif israfına neden olur. Şişe yuvarlama eğrisinden oluşturulan önden yüklemeli, kademeli dozlama profili, geri kazanımı değiştirmeden bu israfı ortadan kaldırır.
2.3 Altın yüklü karbon tozları
%1.5'in altındaki aşınma tasarım sınırının üzerinde oluşan ince taneler, devreyi zaten yüklü halde bırakır. Kayıp, reaktif faturası olarak değil, çözünmüş ve geri kazanılmış altın arasındaki fark olarak ortaya çıkar; bu nedenle genellikle hafife alınır.
3. Öğretici: Reaktif verimliliğinden ons başına kar marjına altı adım
- Ton başına maliyet için bir temel değer belirleyin. Tesis kayıtlarından, belirli bir süre için işlenmiş cevher tonu başına reaktif harcamasını, liç reaktifi ve karbon bileşimine göre ayrıntılı olarak hesaplayın.
- Üç kayıp kanalını ayrıştırın. Yan reaksiyonlardan, plato sonrası aşırı dozlamadan ve altın taşıyan karbon tozlarından kaynaklanan kg/t miktarını tahmin edin. Varsayımlar yerine ölçülmüş titrasyon ve karbon envanter verilerini kullanın.
- Ton başına elde edilebilecek tasarrufu hesaplayın. Kendi teslim ettiğiniz reaktif maliyetini, önlenebilir kg/t değerine uygulayın. Bunu, geri kazanılan ince tanelerin altın değerinden ayrı tutun.
- Ons başına maliyete dönüştürün. Ton başına tasarrufu, geri kazanılan cevher kalitesi ile metalurjik geri kazanım oranının çarpımına bölerek, AISC ile aynı temelde, ons başına para birimi cinsinden ifade edin.
- AISC hareketiyle karşılaştırın. Sonucu, yıllık bazda ons başına 450 ABD doları olan AISC artışıyla karşılaştırın. Bu, maliyet baskısının ne kadarının devre içinde ele alınabileceğini gösterir.
- Elde edilen kazanımları belgeleyerek güvence altına alın. Parti başına COA, TDS ve MSDS, sabit dozaj profili, tanımlanmış serbest zaman...siyanür veya artık reaktif titrasyonu rutini ve ≤%1.5'lik bir karbon aşınma hedefi.
Bu yöntem, kendi ölçtüğünüz girdileri kullanır. Yayınlanan piyasa rakamları bağlamı belirler; tesis verilerinin yerini tutmazlar.
4. Sorun giderme tablosu
| Semptom | Muhtemel sebep | İlk kontrol |
|---|---|---|
| Ton başına reaktif harcamaları artıyor. | Yan reaksiyonlar veya düzensiz dozlama profili | COA safsızlık değerleri, titrasyon logaritması, çözünme eğrisi |
| Kuyruk kısımlarında yüksek oranda artık reaktif bulunmaktadır. | Platonun ardından dozlamaya devam edilir. | Ekleme profili, titrasyon sıklığı |
| Çözünmüş altın ile geri kazanılmış altın arasındaki fark | Devreden çıkan yüklü karbon parçacıkları | Kayıp oranı ≤%1.5, kuyruk analizi, elek açıklığı |
| Miktar azaldıkça ons başına maliyet artar. | Düşük üretimde sabit maliyetler | Verim, kalite, geri kazanım |
| Sapma, bir nedene bağlanamaz. | Parsel, bitki kütüğüne bağlı değil. | COA dosyalama, örnekleme rutini |
5. Üç ürünün maliyet çizgisi üzerindeki etkisi
| Kayıp kanalı | PLATFORM | Control |
|---|---|---|
| Safsızlık kaynaklı yan reaksiyonlar | AuCyan™ Sodyum Siyanür NaCN (≥98.3%) | Düşük NaOH / Na₂CO₃ / çözünmeyenler; toplu COA |
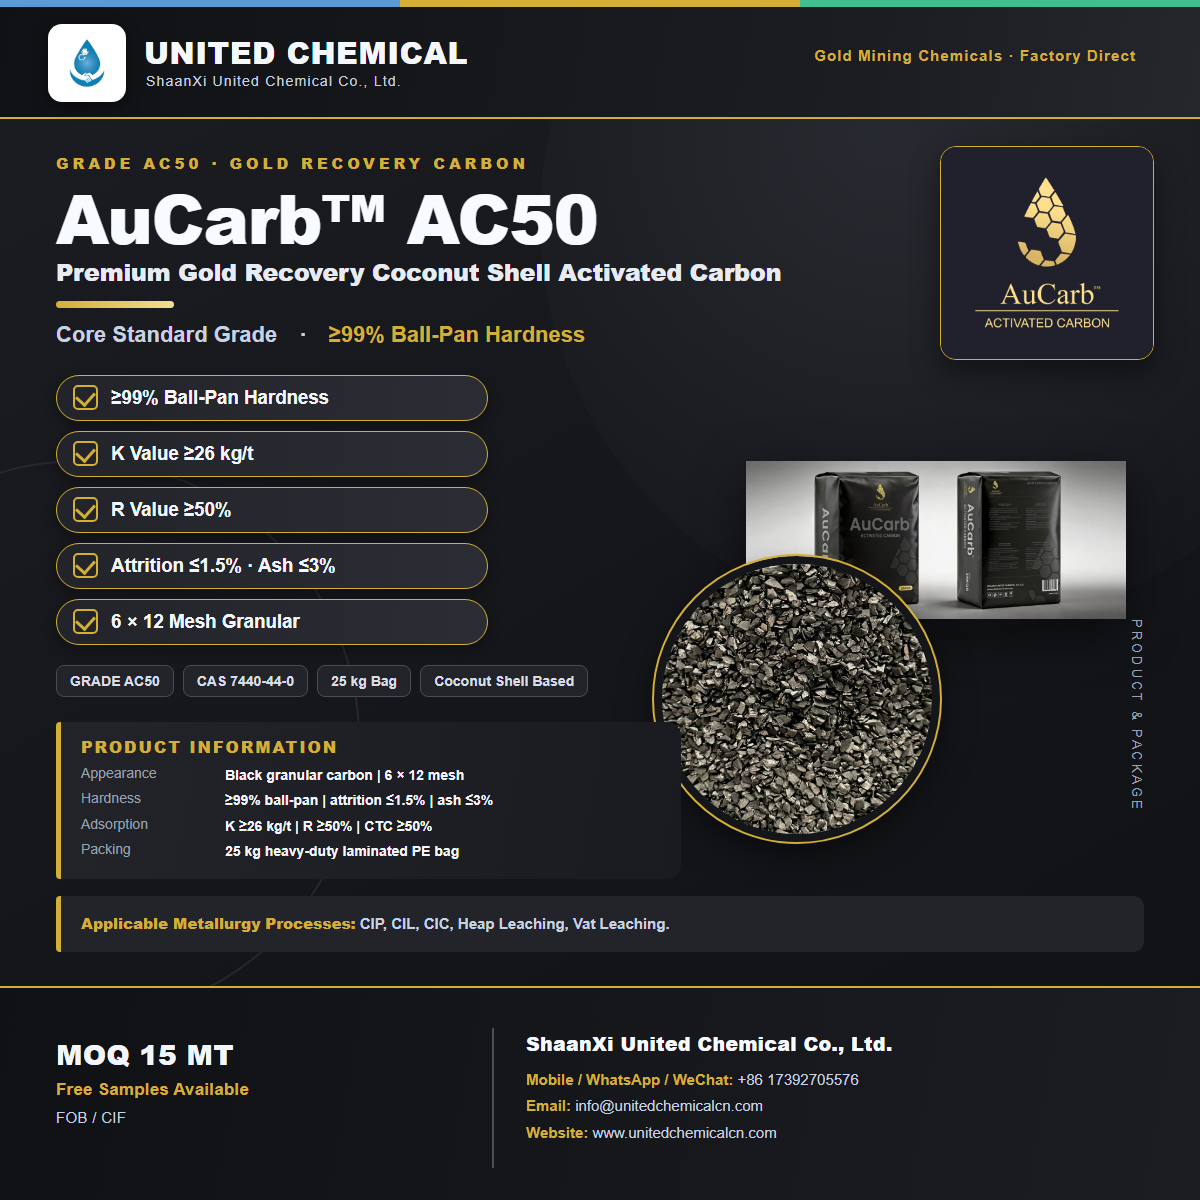
| Altın yüklemelerinde para cezalarına bağlı kayıplar | AuCarb™ Altın Geri Kazanımı Hindistan Cevizi Kabuğu Aktif Karbonu (≥%99 Sertlik) | Aşınma oranı ≤%1.5, 6×12 ağ, trombosit ≤%5.0 |
| İzin odaklı program maliyeti | AuLeach™ Altın Liçleme Maddesi (GDA) – Tehlikeli Olmayan | Genel kargo güzergahı, pH 10.5–12 doğrulaması |
United Chemical Her üç ürünü de fabrikadan doğrudan, FOB veya CIF şartlarıyla, parti bazında COA, TDS ve MSDS belgeleriyle birlikte tedarik etmekte olup, 1x20' FCL konteyner başına minimum 15 / 18 / 28 MT sipariş miktarlarıyla 77'den fazla ülkedeki madencilik işletmelerine hizmet vermektedir.
6. Sık Sorulan Sorular
S1. 2026 yılının 3. çeyreğinde gerçekleşen altın fiyatı neydi?
Bir yıl öncesine göre %21 artışla, ons başına 4,239 ABD dolarından yükseldi.
S2. 2026 yılının 3. çeyreğindeki AISC değeri neydi?
2025'in 3. çeyreğinde 1,720 ABD doları/ons olan seviye, 2,170 ABD doları/ons'a yükseldi.
S3. Üretim fiyat artışıyla birlikte yükseldi mi?
Hayır. Üretim bir önceki yıla göre 768,000 ons'a karşılık 696,000 ons oldu, dolayısıyla sabit maliyet daha az ons üzerinden dağıtıldı.
Soru 4. EBITDA artarken serbest nakit akışı neden düştü?
Sermaye harcamaları 388 milyon dolardan 563 milyon dolara yükselirken, serbest nakit akışı da 920 milyon dolardan 722 milyon dolara çıktı.
S5. Hangi maliyet faktörleri tesis kontrolü dışındadır?
Fiyata bağlı telif hakları, yakıt ve sermaye yoğunluğu. Reaktif verimliliği, bir tesis ekibinin ölçebileceği ve değiştirebileceği az sayıdaki değişkenden biridir.
S6. Reaktif madde kaybına neden olan üç kanal nedir?
Safsızlık kaynaklı yan reaksiyonlar, çözünme platosundan sonra aşırı dozlama ve yüklü altın taşıyan karbon tozları.
S7. Reaktif tasarrufu, AISC ile aynı temelde nasıl ifade edilir?
Cevherin ton başına kaçınma maliyetini hesaplayın, ardından bunu geri kazanılan kalite ve metalurjik geri kazanım oranına bölerek ons başına parasal değeri elde edin.
S8. Hangi ürün, safsızlık kaynaklı yan reaksiyonları kontrol eder?
AuCyan™ Sodyum Siyanür NaCN (≥98.3%), kontrollü NaOH, Na₂CO₃ ve ultra düşük çözünmeyen madde içeriğiyle parti COA'sına göre doğrulanmıştır.
S9. Hangi karbon parametresi altın kaybını ince taneciklerle sınırlandırır?
AC50 üzerinde aşınma oranı ≤%1.5, sertlik ≥%99, 6×12 mesh kesim ve trombosit oranı ≤%5.0.
S10. Hangi Incoterms kuralları geçerlidir?
FOB veya CIF şartları geçerlidir.
S11. Yayınlanmış piyasa rakamları, hesaplamada tesis verilerinin yerini alabilir mi?
Hayır. Kalite, geri kazanım, kg/t tüketim ve teslim edilen reaktif maliyeti tesis kayıtlarından alınmalıdır; piyasa rakamları sadece bağlamı belirler.
S12. Teknik özellikler nerede incelenebilir?
Aşağıda bağlantısı verilen AuCyan™, AuCarb™ ve AuLeach™ teknik sayfalarında, her parti için parti COA'sı, TDS ve MSDS bilgileri yer almaktadır.
7. Kaynaklar ve iç bağlantılar
AuCyan™ · AuCarb™ kılavuzu · AC50 · AC55 · AC60 · BC1100 · AuLeach™ GDA · Altın Üçgen · Üç ürün genel bakışı · Kimyasal SSS · Sektör Haberleri · Bize Ulaşın
Kaynak notu: Şirket rakamları, 5 Kasım 2026 tarihli 2026 yılının 3. çeyrek güncellemesinden alınmıştır. Reaktif özellikleri şunlardır: United Chemical Ürün verileri. Hesaplama, tesis tarafından sağlanan girdileri kullanan bir yöntemdir.
İletişim WhatsApp +86 173 9270 5576 info@unitedchemicalcn.com
- Rastgele İçerik
- sıcak içerik
- Sıcak inceleme içeriği
- Esnek Müşteri ve Tedarikçi İlişkileri Uzmanı (Konum: Hindistan)
- Manyeto Elektrikli Patlatıcı (Kaçak akım önleyici)
- akrilamid
- Su Arıtma için Sodyum Glukonat
- United Chemical, TuXingSun Mining ve Henan Lingbao Altın Madeni Ortaklaşa Siyanürsüz Bir Maden Kuruyor
- Değişimde Yol Almak: Kimya Endüstrisinin Gelecekteki Yönü
- Hangi kimyasal en aşındırıcıdır?
- 1Madencilik için İndirimli Sodyum Siyanür (CAS: 143-33-9) - Yüksek Kalite ve Rekabetçi Fiyatlandırma
- 2Sodyum Siyanür %98.3 CAS 143-33-9 NaCN altın işleme maddesi Madencilik Kimya Endüstrileri için Vazgeçilmez
- 3Çin'in Sodyum Siyanür İhracatına İlişkin Yeni Düzenlemeleri ve Uluslararası Alıcılar İçin Rehberlik
- 4Sodyum Siyanür (CAS: 143-33-9) Son kullanıcı sertifikası (Çince ve İngilizce versiyon)
- 5Uluslararası Siyanür (Sodyum siyanür) Yönetim Kodu - Altın Madeni Kabul Standartları
- 6Çin fabrikası Sülfürik Asit %98
- 7Susuz Oksalik Asit %99.6 Endüstriyel Sınıf
- 1Sodyum Siyanür %98.3 CAS 143-33-9 NaCN altın işleme maddesi Madencilik Kimya Endüstrileri için Vazgeçilmez
- 2Yüksek Saflık · Kararlı Performans · Daha Yüksek Geri Kazanım — modern altın liçi için sodyum siyanür
- 3United Chemical'nin Araştırma Ekibi Veriye Dayalı İçgörülerle Otoritesini Gösteriyor
- 4AuCyan™ Yüksek Performanslı Sodyum Siyanür | Küresel Altın Madenciliği için %98.3 Saflık
- 5Dijital Elektronik Patlatıcı (Gecikme süresi 0~ 16000ms)
- 6Yüksek mukavemetli, yüksek hassasiyetli şok tüplü patlayıcı
- 7Sanayi Elektrikli Patlatıcı

Çevrimiçi mesaj danışmanlığı
Yorum ekle: